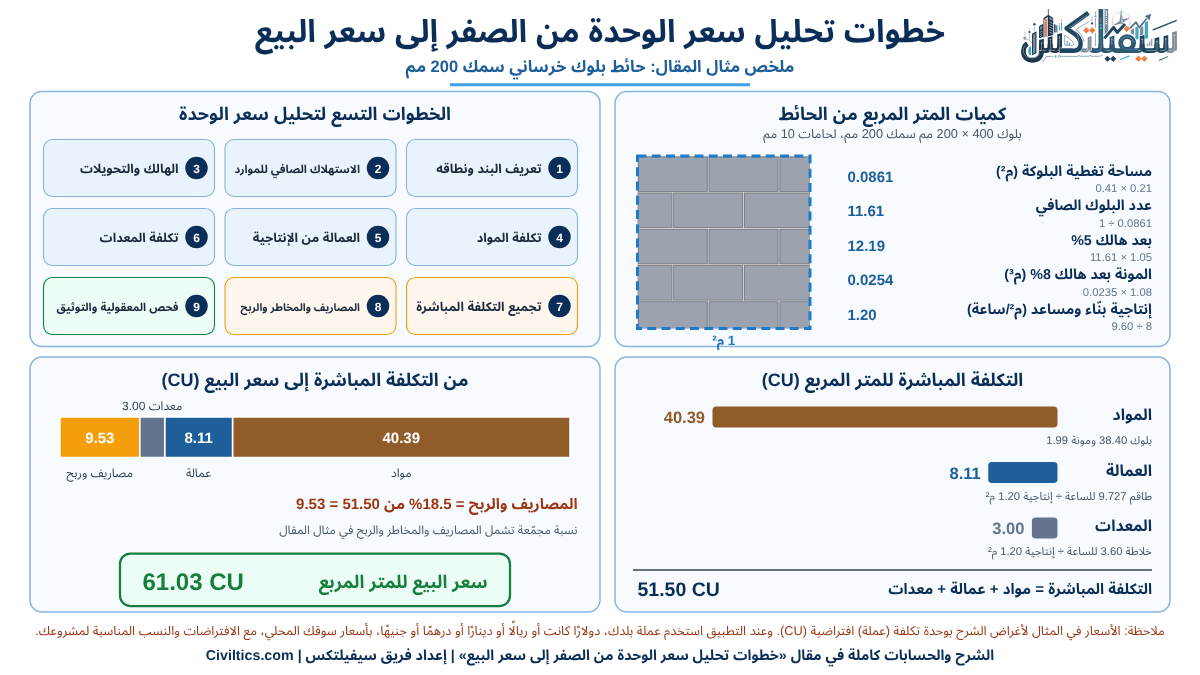
الخطوة الأولى في بناء تحليل سعر الوحدة من الصفر هي تحديد ما الذي يتم تسعيره بالضبط، ويشمل ذلك وصف البند ووحدة القياس والمواصفة والأعمال التي يفترض أن يشملها السعر. بعد تثبيت هذه العناصر يمكن حساب استهلاك المواد والعمالة والمعدات لكل وحدة، وتسعير الموارد، وتجميع التكلفة المباشرة، ثم إضافة المصاريف واحتياطي المخاطر عند استخدامه والربح للوصول إلى سعر الوحدة النهائي.
أما أساسيات تحليل سعر الوحدة فتحدد المنهجية المناسبة قبل البدء في الحساب.
يبني سيفيلتكس تحليل سعر الوحدة وفق تسلسل عملي يضع تعريف البند قبل إدخال أسعار المواد أو العمالة، وينتهي بفحص معقولية السعر. ويمكن تلخيص هذا المسار كما يلي:
وسنشرح هذه السلسلة خطوة بخطوة، ثم نطبقها على مثال عملي لبند حائط بلوك خرساني حتى يظهر أثر كل مرحلة في حساب سعر الوحدة النهائي.
ما هو تحليل سعر الوحدة وما علاقة نطاق البند بالسعر؟
تحليل سعر الوحدة هو تفكيك وحدة واحدة من العمل إلى الموارد اللازمة لتنفيذها، ثم تحديد استهلاك كل مورد وسعره وربط ذلك بالإنتاجية وظروف التنفيذ، وصولاً إلى تكلفة الوحدة ثم سعر بيعها.
ويمثل ذلك التطبيق العملي لمنهج تحليل أسعار البنود عندما يكون مستوى المعلومات كافياً للبناء التفصيلي.
وتسمى الطريقة التي يبنى فيها السعر مباشرة من الموارد طريقة تكلفة الوحدة Unit Cost Method، ويستخدم في الممارسة أيضاً وصف البناء من المبادئ الأولى First-Principles Build-Up. ويشرح Hendrickson طريقة تكلفة الوحدة على أساس تفكيك العمل إلى مهام، ثم تحديد كمياتها وتكاليف وحداتها وتجميعها للوصول إلى التكلفة [1].
ترتيب هذه الخطوات جزء من صحة التحليل نفسه. فتسعير المورد يتطلب معرفة مقدار ما تستهلكه وحدة العمل منه، وحساب الاستهلاك يتطلب معرفة نطاق البند ووحدة قياسه ومواصفته.
العلاقة العملية هي:
ولهذا يبدأ تحليل سعر الوحدة الصحيح بالنطاق قبل السعر.
خطوات تحليل سعر وحدة من الصفر
يمر بناء السعر في هذا المثال بتسع مراحل مترابطة:
- تعريف البند ونطاقه.
- حساب الاستهلاك الصافي للموارد.
- إضافة الهالك والتحويلات.
- حساب تكلفة المواد.
- حساب تكلفة العمالة من الإنتاجية.
- حساب تكلفة المعدات.
- تجميع التكلفة المباشرة.
- إضافة المصاريف واحتياطي المخاطر والربح.
- فحص معقولية السعر وتوثيق أساس التقدير.
وسيظل مثال حائط البلوك نفسه مستمراً في جميع المراحل حتى لا يتحول المقال إلى مجموعة أمثلة منفصلة.
الخطوة الأولى: تعريف البند قبل بدء تحليل سعر الوحدة
قبل البحث عن أسعار الموردين أو إدخال أي قيمة مالية، يحتاج مهندس التسعير إلى معرفة ما تمثله وحدة واحدة من البند. ويشمل ذلك وصف البند ووحدة القياس والمواصفة وحدود نطاق العمل، مع تحديد ما يقاس بصورة منفصلة وما يعتبر مشمولاً داخل السعر حتى إذا لم يظهر له بند مستقل.
والمصادر الأساسية لذلك هي الرسومات والمواصفات وجدول الكميات BOQ وطريقة القياس المعيارية المستخدمة في المشروع.
في أعمال المباني مثلاً يحدد RICS NRM2 قواعد تفصيلية للقياس والوصف، وتبين جداول القياس ما يقاس بصورة مستقلة وما يعد من الأعمال والمواد المشمولة داخل البند [2]. وفي الأعمال المدنية يضع CESMM4 إطاراً لإعداد وتسعير جدول الكميات والتعبير عن كميات العمل وقياسها [3].
تعريف بند البلوك المستخدم في المثال
البند المستخدم في المثال هو:
وحدة القياس هي m²، ويشمل سعر البند هنا البلوك والمونة والقطع العادي والعمالة اللازمة للبناء والمعدات والأدوات المباشرة، بينما تقاس روابط الحائط Wall Ties أو العناصر الخاصة الأخرى بصورة منفصلة.
هذه التفاصيل ليست شكلية. فإذا افترض مهندس التسعير أن عملاً معيناً موجود في بند آخر بينما تعتبره قواعد القياس داخلاً في البند الحالي، فقد ينتهي التحليل بسعر ناقص رغم صحة جميع عمليات الجمع والضرب.
الخطوة الثانية: حساب استهلاك الموارد لكل وحدة من العمل
بعد تثبيت النطاق، يصبح السؤال الأهم: ما كمية البلوك والمونة ووقت العمالة واستخدام المعدات اللازمة لتنفيذ متر مربع واحد؟
بالنسبة إلى كل وحدة من البند نحتاج إلى تحديد كمية المواد الصافية، ووقت العمالة، واستخدام المعدات، وأي موارد مباشرة إضافية.
حساب عدد البلوكات لكل متر مربع
أبعاد وجه البلوك هي 400 × 200 mm، وسمك اللحامات 10 mm، فتكون الأبعاد الفعالة 410 × 210 mm أو 0.410 × 0.210 m.
| الحساب | الصيغة | التعويض | النتيجة |
|---|---|---|---|
| مساحة تغطية البلوك | الطول الفعلي × الارتفاع الفعلي | 0.410 × 0.210 | 0.0861 m² |
| عدد البلوكات الصافي | 1 ÷ مساحة التغطية | 1 ÷ 0.0861 | 11.61 بلوك/m² |
| كمية الشراء بعد هالك 5% | الكمية الصافية × 1.05 | 11.61 × 1.05 | 12.19 بلوك/m² |
يحتاج المتر المربع الصافي إلى نحو 11.61 بلوك من منظور القياس، بينما تبلغ كمية الشراء في المثال نحو 12.19 بلوك بعد إضافة الهالك.
لماذا تكون كمية الشراء أكبر من الكمية المقاسة؟
قد تقيس قواعد القياس العمل صافياً، بينما يشتري المقاول كمية أكبر بسبب القطع والكسر والتلف والفقد أثناء المناولة ومتطلبات التركيب وطبيعة العبوات.
الكمية المقاسة في جدول الكميات BOQ تختلف بذلك عن كمية الشراء الفعلية اللازمة لتنفيذها. إضافة الهالك إلى كمية BOQ ثم إضافته مرة أخرى داخل تحليل المواد تؤدي إلى احتسابه مرتين، بينما يؤدي تجاهله بالكامل إلى عدم استرداد كمية المواد التي يشتريها المقاول فعلياً.
الخطوة الثالثة: حساب الهالك والتحويلات في تحليل سعر وحدة
بعد تحديد الاستهلاك الصافي لكل مورد، يضاف معامل الهالك Waste Factor المناسب، مع إجراء أي تحويل مطلوب بين وحدة الشراء ووحدة القياس.
ما نسبة الهالك المناسبة للبلوك؟
أشارت دراسة MPA Masonry وReusefully الصادرة في يونيو 2023 إلى أن معدل هدر البلوك الخرساني المقترح كخط أساس يبلغ نحو 5%، ويمكن خفضه إلى نحو 3% عند وجود أدلة على تطبيق عدة ممارسات جيدة، مثل إعادة المنتجات غير المستخدمة والتصميم لتقليل القطع [4].
ولا تعني هذه الأرقام أن 5% نسبة ثابتة لجميع المشاريع. الأفضل استخدام بيانات المقاول الفعلية من مشروعات مشابهة متى توفرت، ثم استخدام المصادر الخارجية لفحص معقولية الافتراض.
اعتمد الحساب هنا:
وبذلك أصبحت كمية الشراء:
12.19 بلوك/m²
حساب هالك المونة
يبلغ الاستهلاك الصافي للمونة في المثال:
0.0235 m³/m²
أما الهالك المستخدم لأغراض الشرح فيبلغ:
8%
| الحساب | الصيغة | التعويض | النتيجة |
|---|---|---|---|
| كمية المونة بعد الهالك | الكمية الصافية × 1.08 | 0.0235 × 1.08 | 0.02538 m³/m² |
هذه النسبة افتراضية وليست رقماً مرجعياً مقترحاً للاستخدام في مشروع فعلي.
لماذا لا تستخدم نسبة هالك واحدة في جميع البنود؟
يتغير الهالك باختلاف نوع المادة وأبعادها وطريقة التخزين وعدد مرات المناولة ومقدار القطع المطلوب والتصميم وخبرة العمالة وجودة التخطيط وقيود الموقع. وتظهر دراسة MPA نفسها اختلافاً بين أنواع المنتجات وظروف التنفيذ [4].
معامل الهالك يجب أن يكون إما قيمة موثقة ببيانات فعلية أو مصدر مناسب، أو افتراض تسعير معلناً يحتاج إلى التحقق. ولا ينبغي أن تتحول نسبة متوارثة داخل ملف الشركة إلى حقيقة هندسية لمجرد استخدامها في مشروعات سابقة.
الخطوة الرابعة: حساب تكلفة المواد في تحليل سعر الوحدة
بعد تثبيت كمية الشراء يمكن إدخال الأسعار. وسعر المادة المستخدم في تحليل سعر وحدة ينبغي أن يعكس ما يتحمله المقاول فعلياً حتى تصل المادة إلى نقطة الاستخدام، وليس سعر المصنع وحده عندما توجد تكاليف أخرى [5].
يمكن التعبير عن السعر الشامل للمادة بصورة مبسطة:
ويضاف الهالك وفق الأساس المحدد في التحليل [4].
وحدة الشراء ليست دائماً وحدة القياس
قد يشتري المقاول الأسمنت بالكيس أو الطن، والرمل بالطن أو المتر المكعب، والبلوك بالحبة أو البليت، والحديد بالطن، والدهان باللتر، والكابل بالبكرة، بينما يكون البند نفسه مقاساً بالمتر المربع أو المكعب أو الطولي أو العدد.
ومن أكثر مصادر الخطأ في حساب سعر الوحدة استخدام سعر صحيح مع تحويل وحدات خاطئ.
بناء سعر المونة لكل متر مكعب
تتكون مواد المتر المكعب من المونة في هذا المثال من الأسمنت والرمل بالقيم التالية:
| المكون | الكمية | سعر الوحدة | الحساب | التكلفة |
|---|---|---|---|---|
| الأسمنت | 8.35 كيس | 6.45/كيس | 8.35 × 6.45 | 53.86 |
| الرمل | 1.10 m³ | 22.40/m³ | 1.10 × 22.40 | 24.64 |
| إجمالي مواد المونة | 53.86 + 24.64 | 78.50/m³ |
وجميع الأسعار والكميات هنا افتراضات تعليمية وليست أسعار سوق أو خلطة مقترحة لمشروع حقيقي.
حساب تكلفة المواد لكل متر مربع
بعد معرفة سعر المونة واستهلاك البلوك يمكن تجميع مكون المواد:
| المادة | الاستهلاك بعد الهالك | سعر المورد | الحساب | التكلفة/m² |
|---|---|---|---|---|
| البلوك | 12.19 بلوك | 3.15/بلوك | 12.19 × 3.15 | 38.40 |
| المونة | 0.02538 m³ | 78.50/m³ | 0.02538 × 78.50 | 1.99 |
| إجمالي المواد | 38.40 + 1.99 | 40.39 |
أصبح لدينا الآن أول مكون رئيسي من مكونات تحليل سعر الوحدة:
الخطوة الخامسة: حساب تكلفة العمالة من الإنتاجية
أحد أكثر الأخطاء تأثيراً في تحليل سعر البند هو التركيز على أجر العامل وإهمال كمية العمل التي يستطيع الطاقم تنفيذها خلال الوقت المدفوع.
العلاقة الأساسية هي:
ويمكن التعبير عنها أيضاً بهذه الصورة:
انخفاض الإنتاجية يرفع تكلفة الوحدة حتى إذا بقي أجر العامل كما هو.
ما الذي يدخل في تكلفة ساعة العمالة؟
الأجر الأساسي ليس بالضرورة التكلفة الحقيقية للعامل على المقاول. فقد تدخل ضمن التكلفة الالتزامات النظامية والتأمينات والإجازات والمزايا والسكن والنقل بحسب نظام الشركة والمشروع، إضافة إلى أجزاء من الوقت المدفوع غير المنتج. ويشار إلى هذه العناصر عادة باسم التكاليف الإضافية للعمالة On-costs.
كما يجب التمييز بين الساعات المدفوعة والساعات المنتجة Productive Hours، لأن جزءاً من الوقت الذي تتحمل الشركة تكلفته لا يتحول بالضرورة إلى ساعات إنتاج يمكن تحميلها مباشرة على البنود [6].
حساب العمالة في مثال حائط البلوك
يتكون الطاقم المستخدم في المثال من بنّاء Mason بأجر أساسي 4.10 وحدة تكلفة/ساعة ومساعد Helper بأجر أساسي 2.75 وحدة تكلفة/ساعة، مع تكاليف إضافية للعمالة قدرها 42% لأغراض المثال.
| الحساب | الصيغة | التعويض | النتيجة |
|---|---|---|---|
| السعر الشامل للبنّاء | الأجر الأساسي × 1.42 | 4.10 × 1.42 | 5.822/ساعة |
| السعر الشامل للمساعد | الأجر الأساسي × 1.42 | 2.75 × 1.42 | 3.905/ساعة |
| تكلفة الطاقم في الساعة | البنّاء + المساعد | 5.822 + 3.905 | 9.727/ساعة |
| إنتاج الطاقم في الساعة | إنتاج اليوم ÷ ساعات العمل | 9.60 ÷ 8 | 1.20 m²/ساعة |
| تكلفة العمالة لكل m² | تكلفة الطاقم ÷ الإنتاجية | 9.727 ÷ 1.20 | 8.11/m² |
يربط هذا الأسلوب تكلفة الطاقم بالإنتاج الفعلي المفترض بدلاً من الاعتماد على أجر العامل وحده.
لماذا تختلف معدلات إنتاجية البلوك بين المراجع؟
لا توجد قيمة إنتاجية عالمية واحدة يمكن نقلها إلى كل مشروع.
تعرض CMHA في TEK 04-01A معدلات إرشادية للبلوك الخرساني القياسي 8 × 8 × 16 بوصة تبلغ نحو 135–190 وحدة CMU لكل بنّاء في اليوم، وهو ما يعادل تقريباً 11–16 m² لكل بنّاء في اليوم وفق مساحة وجه الوحدة، مع التأكيد على استخدام المعدلات المنشورة كإرشاد لا كبديل عن بيانات المقاول [7].
أما NAVFAC P-405 فيعرض Labour Unit لأعمال بلوك 8×8×16 يبلغ 160 man-hours لكل 1,000 ft²، وهو ما يعادل تقريباً 1.7 ساعة عمل/m² بعد التحويل [9].
وفي المقابل، سجلت دراسة ميدانية من Makerere University متوسط إنتاجية للبلوك بلغ نحو 3.86 m² لكل بنّاء في اليوم تحت مستوى النوافذ و3.11 m² فوق مستوى النوافذ في المواقع التي تناولتها الدراسة [8].
هذا التفاوت لا يعني أن أحد المصادر صحيح والآخر خطأ؛ فالنتائج ترتبط بحجم ووزن البلوك، ونوع الرباط، وارتفاع الحائط، والوصول إلى منطقة العمل، وقرب المواد، ووسائل الرفع، ومستوى تكرار العمل، وخبرة الطاقم، وازدحام الموقع، والتوقفات، وجودة الإشراف والتنظيم.
تستخدم سيفيلتكس المراجع الخارجية للمقارنة المرجعية والتحقق، بينما تكون بيانات المقاول الفعلية من مشاريع قريبة في طبيعتها أفضل أساس لبناء السعر متى كانت متاحة.
هل تستخدم الإنتاجية بوحدة m²/يوم أم ساعة عمل/m²؟
يمكن استخدام الطريقتين بشرط أن يكون الأساس واضحاً ومتسقاً.
وفق بيانات المثال، تبلغ الإنتاجية:
ومدة اليوم:
8 ساعات
فتصبح:
ويمكن استخدام الصورة العكسية:
ثم:
والنتيجة واحدة في الحالتين.
وتؤكد AACE ضمن إرشادات أساس التقدير Basis of Estimate أهمية توضيح المعدلات والعوامل المستخدمة والأساس الذي تم التعبير به عن الإنتاجية، سواء units/time أو time/units [10].
الخطوة السادسة: حساب تكلفة المعدات في تحليل سعر الوحدة
المبدأ المستخدم في العمالة ينطبق أيضاً على المعدات:
أما تحديد تكلفة الساعة نفسها فقد يحتاج إلى تحليل منفصل، خصوصاً عند استخدام معدات مملوكة.
ماذا يشمل سعر المعدة المستأجرة؟
عند استخدام معدة مستأجرة يجب التحقق مما إذا كان السعر يشمل المشغل والوقود والصيانة والنقل والملحقات والحد الأدنى لساعات الاستخدام وأي تكلفة مرتبطة بالتوقف. فلا يكفي أخذ رقم الإيجار من العرض وإدخاله في تحليل السعر قبل معرفة نطاقه.
كيف تحسب معدل تكلفة المعدة المملوكة؟
يمكن بناء معدل تكاليف الملكية والتشغيل Owning and Operating Rate للمعدة المملوكة من مجموعتين رئيسيتين من التكاليف.
تكاليف الملكية Ownership Costs قد تشمل الإهلاك وتكلفة رأس المال والفائدة والتأمين والضرائب أو الرسوم المرتبطة بالمعدة، بينما تشمل تكاليف التشغيل Operating Costs الوقود والزيوت والإطارات أو الأجزاء الاستهلاكية والصيانة والإصلاح وقطع الغيار، وقد يدخل المشغل ضمن سعر المعدة إذا كان نظام الشركة يعالجه بهذه الطريقة.
وتعرض FAO منهجاً لتكوين معدلات المعدات من تكاليف الملكية والتشغيل [12]، بينما تفرق Caterpillar في موادها الرسمية بين تكاليف الملكية وتكاليف التشغيل، وتربط تقييم تكلفة المعدة بعوامل مثل الإنتاجية والاستخدام [11].
وتوجد منهجيات أخرى تحول تكلفة الملكية الشهرية إلى معدل ساعة، ثم تعالج تكلفة التشغيل بصورة منفصلة بحسب الدليل المستخدم. وفي توجيه FHWA الخاص بمعدلات المعدات، يحول المعدل الشهري في دليل المعدلات إلى معدل ساعة بقسمته على 176 ساعة [13]. ولا ينبغي نقل هذه الصيغة إلى كل مشروع بصورة آلية؛ الأساس الصحيح هو منهج الشركة أو المرجع المعتمد في المشروع.
حساب المعدات في مثال حائط البلوك
يستخدم المثال خلاطة مونة صغيرة بتكلفة:
3.60 وحدة تكلفة/ساعة
وتخدم الطاقم الذي ينتج:
1.20 m²/ساعة
فتكون:
هذا الحساب البسيط لا يحتاج إلى جدول مستقل. أما إذا كان البند يستخدم حفاراً وشاحنات ولودر Loader ومضخات مثلاً، فالأفضل إعداد جدول للمعدات لأن سعر الوحدة سيتأثر بمعدل كل معدة وزمن دورتها وإنتاجية المجموعة كاملة.
افصل تكلفة تشغيل المعدة عن حشد المعدات وسحبها
يجب فصل تكلفة تشغيل المعدة عن حشد المعدات ونقلها إلى الموقع وسحبها Mobilisation / Demobilisation عندما تختلف طريقة استرداد كل منهما. فنقل حفار إلى المشروع مثلاً قد يمثل تكلفة تحدث مرة واحدة ولا تزيد خطياً مع كل متر مكعب ينفذه الحفار، وقد يكون تحميلها بالكامل داخل معدل التشغيل بالساعة غير مناسب، خصوصاً في المشروعات الصغيرة أو البنود محدودة الكمية.
وينطبق المبدأ نفسه على الأدوات الصغيرة؛ فقد تعالجها إحدى الشركات ضمن التكاليف غير المباشرة بينما تحملها شركة أخرى مباشرة على البند. المهم أن يكون أساس التحميل واضحاً ومتسقاً، وألا تسقط التكلفة أو تحتسب مرتين [14].
الخطوة السابعة: تجميع التكلفة المباشرة
أصبح لدينا الآن ثلاث نتائج رئيسية:
| المكون | التكلفة/m² |
|---|---|
| المواد | 40.39 |
| العمالة | 8.11 |
| المعدات | 3.00 |
| التكلفة المباشرة | 51.50 |
وقبل الانتقال إلى المصاريف والربح، تحتاج جميع الالتزامات التي حددناها في الخطوة الأولى إلى مقابل واضح داخل التحليل. فإذا كان أحد الأعمال المشمولة في النطاق لا تقابله مادة أو عمالة أو معدة أو تكلفة أخرى، فقد يكون السعر ناقصاً رغم صحة العمليات الحسابية.
الخطوة الثامنة: إضافة المصاريف والربح إلى سعر الوحدة
وإذا استخدم التحليل احتياطياً للمخاطر في هذه المرحلة، فيجب إبقاء المخاطر والاحتياطي منفصلاً عن الربح حتى يظل كل جزء من سعر البيع قابلاً للتفسير.
بعد اكتمال التكلفة المباشرة يمكن الانتقال إلى التحميل التجاري.
ويجب هنا التمييز بين المصاريف التمهيدية Preliminaries، والمصاريف العامة Head Office Overheads، واحتياطي المخاطر Contingency عندما يكون مستخدماً، والربح Profit.
ولا توجد نسبة ثابتة تصلح لجميع المشاريع، لأن هذه العناصر تتأثر بحجم المشروع ومدته والمنافسة ونوع العقد ومستوى المخاطر وهيكل الشركة وطريقة استرداد المصاريف واستراتيجية المناقصة.
ويعطي مسح Turner & Townsend لعام 2025 مثالاً على هذا التفاوت في المشروعات التجارية التي تناولها؛ فقد ذكر متوسط هوامش ربح عالمية بنحو 10.6% للمشروعات التجارية الأصغر و8.4% للمشروعات الأكبر، مع متوسط للمصاريف التمهيدية Preliminaries يبلغ 11.1% و10.0% على التوالي [15]. وهذه مؤشرات سياقية وليست نسباً جاهزة للاستخدام في مشروع محدد.
حساب السعر النهائي في المثال
يعتمد المثال لأغراض الشرح فقط نسبة مجمعة للمصاريف والربح قدرها 18.5%، من دون احتياطي مخاطر منفصل في هذا المثال.
| المرحلة | الصيغة | التعويض | النتيجة |
|---|---|---|---|
| التكلفة المباشرة | المواد + العمالة + المعدات | 40.39 + 8.11 + 3.00 | 51.50/m² |
| المصاريف والربح | التكلفة المباشرة × 18.5% | 51.50 × 18.5% | 9.53/m² |
| سعر الوحدة النهائي | التكلفة المباشرة + التحميل | 51.50 + 9.53 | 61.03/m² |
والتحقق المباشر:
والنسبة المستخدمة هنا افتراضية ومخصصة للمثال فقط.
الخطوة التاسعة: فحص معقولية تحليل سعر الوحدة
صحة إجمالي ملف الإكسل حسابياً لا تكفي لاعتماد تحليل سعر الوحدة. فقد تكون المعادلات سليمة بينما تكون الإنتاجية غير واقعية، أو المواصفة غير مطابقة، أو الهالك مبالغاً فيه، أو سعر المورد قديماً، أو نطاق البند ناقصاً، أو تحويل الوحدات خاطئاً.
بعد اكتمال السعر يأتي فحص المعقولية Sanity Check للتأكد من أن النتيجة منطقية وليست صحيحة حسابياً فقط.
بماذا تقارن سعر الوحدة عند فحصه؟
يمكن مقارنة السعر بأسعار الشركة التاريخية، أو مشروع مشابه، أو عروض موردين ومقاولي باطن حديثة، أو قاعدة بيانات تكلفة مناسبة، أو مقارنة مرجعية Benchmark مستقلة، أو تحليل سريع منفصل.
وجود رقم آخر وحده لا يجعل المقارنة صالحة. اختلاف التاريخ أو الموقع أو المواصفة أو حجم المشروع أو الإنتاجية أو طريقة القياس قد يتطلب تعديل الرقم المقارن أو تفسير الفرق قبل استخدامه.
فحص توزيع مكونات تكلفة الوحدة
يمكن استخدام توزيع التكلفة كاختبار سريع إضافي:
| المكون | التكلفة/m² | النسبة من التكلفة المباشرة |
|---|---|---|
| المواد | 40.39 | 78.4% |
| العمالة | 8.11 | 15.7% |
| المعدات | 3.00 | 5.8% |
| الإجمالي | 51.50 | ≈100% |
لا يثبت هذا التوزيع أن السعر صحيح، لكنه يساعد على اكتشاف النتائج غير المعتادة. فإذا كان بند يفترض أنه كثيف العمالة يظهر أن العمالة تمثل نسبة ضئيلة جداً من التكلفة، أو بند كثيف المعدات تظهر فيه المعدات شبه معدومة، فهذه إشارة إلى إعادة مراجعة المدخلات.
أثر تغير الإنتاجية في تحليل سعر وحدة
اختبار حساسية تحليل سعر الوحدة للمدخلات المؤثرة يكشف مقدار تعرض السعر للتغير، والإنتاجية من أوضح هذه المدخلات.
تبلغ تكلفة الطاقم في الحساب الحالي 9.727 وحدة تكلفة/ساعة؛ وعند إنتاجية 1.20 m²/ساعة تكون تكلفة العمالة 8.11 وحدة تكلفة/m². وإذا انخفضت الإنتاجية إلى 0.80 m²/ساعة بسبب صعوبة الوصول أو كثرة القطع، ترتفع تكلفة العمالة رغم بقاء تكلفة الطاقم في الساعة دون تغيير.
| الحالة | الصيغة | التعويض | تكلفة العمالة |
|---|---|---|---|
| الإنتاجية الأساسية | تكلفة الطاقم ÷ الإنتاجية | 9.727 ÷ 1.20 | 8.11/m² |
| الإنتاجية المنخفضة | تكلفة الطاقم ÷ الإنتاجية | 9.727 ÷ 0.80 | 12.16/m² |
| فرق التكلفة | 12.16 − 8.11 | — | +4.05/m² |
انخفاض الإنتاجية رفع تكلفة العمالة بنحو 4.05 وحدة تكلفة/m² من دون أي تغير في أجر الطاقم. وتستحق فرضية الإنتاجية مراجعة دقيقة قبل اعتماد السعر، فقد يكون أثر خطئها أكبر من أثر تخفيض محدود في سعر الأجر أو المادة.
مثال كامل على تحليل سعر وحدة لحائط بلوك
بعد شرح الخطوات بالتفصيل يمكن تلخيص المثال في نموذج واحد.
جميع الأرقام التالية افتراضات تعليمية بوحدات تكلفة مجردة، وليست أسعاراً فعلية أو توصية بسعر سوق. ويجب استبدالها بأسعار المشروع وإنتاجيته وهالكه وظروفه الفعلية قبل أي استخدام حقيقي.
تعريف البند
حائط بلوك خرساني مفرغ كثيف بسمك 200 mm، وبوجه بلوك 400 × 200 mm، ولحامات 10 mm، ووحدة قياس m²، وينفذ بطريقة الرباط الطولي Stretcher Bond.
ملخص تحليل السعر
هذا الجدول مخصص لتلخيص النتائج، فلا حاجة إلى إعادة جميع الصيغ التي سبق شرحها:
| العنصر | النتيجة |
|---|---|
| مساحة تغطية البلوك | 0.0861 m² |
| عدد البلوكات الصافي | 11.61 بلوك/m² |
| البلوك بعد هالك 5% | 12.19 بلوك/m² |
| المونة بعد هالك 8% | 0.02538 m³/m² |
| تكلفة البلوك | 38.40/m² |
| تكلفة المونة | 1.99/m² |
| إجمالي المواد | 40.39/m² |
| تكلفة العمالة | 8.11/m² |
| تكلفة المعدات | 3.00/m² |
| التكلفة المباشرة | 51.50/m² |
| المصاريف والربح | 9.53/m² |
| سعر الوحدة النهائي | 61.03/m² |
الجداول الأولى تشرح كيف حُسب الرقم، بينما يكتفي جدول الملخص بإظهار النتائج حتى لا تتكرر المعادلات نفسها.
ما الذي يجب توثيقه داخل تحليل سعر الوحدة؟
ورقة تحتوي على الأرقام فقط قد تكون مفهومة لمن أنشأها اليوم، لكنها تصبح صعبة المراجعة بعد عدة أشهر. كل مدخل مهم يحتاج إلى أساس يمكن الرجوع إليه: مصدر السعر وتاريخه، وعرض المورد، وأساس الإنتاجية، ومعامل الهالك، ووحدة الشراء والتحويل، وما إذا كانت القيمة فعلية أم افتراضية، وما إذا كان النقل أو المشغل مشمولاً، إضافة إلى تاريخ أساس التقدير وأي استثناءات مؤثرة.
بهذا يتحول ملف التحليل من عمليات حسابية إلى أساس تقدير Basis of Estimate يمكن تتبعه ومراجعته والدفاع عنه.
وتؤكد AACE RP 34R-05 أهمية توثيق المنهجية ومصادر التكلفة والبيانات التاريخية والمقارنات المرجعية والعوامل المستخدمة [10].
كيف يفيد تحليل سعر الوحدة بعد إسناد المشروع؟
لا تنتهي قيمة تحليل سعر الوحدة عند تقديم المناقصة؛ فوجود تكوين واضح لسعر الوحدة Rate Build-up يجعله مرجعاً أثناء التنفيذ لتفسير سعر البند، ومراجعة التغييرات، وبناء أسعار البنود المشابهة أو الجديدة، وتحليل أسباب انحراف التكلفة، ومقارنة الإنتاجية الفعلية بالإنتاجية التي بُني عليها العطاء.
كما يمكن استخدام النتائج الفعلية بعد التنفيذ لتحديث قاعدة الأسعار والإنتاجية الداخلية للمقاول، بحيث يصبح كل مشروع مصدراً لتحسين دقة التسعير في المشروع التالي بدلاً من إعادة بناء المعرفة نفسها في كل مناقصة.
نموذج عملي لورقة تحليل سعر الوحدة
يمكن تنظيم ورقة التحليل بالأعمدة التالية:
| وصف المورد | الوحدة | الكمية لكل وحدة عمل | سعر المورد | التكلفة الممتدة | المصدر أو الافتراض |
|---|---|---|---|---|---|
| مادة 1 | — | — | — | — | — |
| مادة 2 | — | — | — | — | — |
| إجمالي المواد | — | ||||
| طاقم العمالة | ساعة | — | — | — | — |
| إجمالي العمالة | — | ||||
| معدة | ساعة | — | — | — | — |
| إجمالي المعدات | — | ||||
| التكلفة المباشرة | — | ||||
| المصاريف التمهيدية | % | — | — | ||
| المصاريف العامة | % | — | — | ||
| احتياطي المخاطر | % | — | — | ||
| الربح | % | — | — | ||
| سعر الوحدة النهائي | — |
عمود المصدر أو الافتراض يمنع تحول ملف التحليل مع مرور الوقت إلى مجموعة أرقام لا يعرف المراجع من أين جاءت.
أخطاء شائعة عند بناء تحليل سعر وحدة من الصفر
1. بدء التسعير قبل تثبيت نطاق البند
قد يؤدي ذلك إلى حذف عمل تعتبره قواعد القياس مشمولاً داخل السعر.
2. إدخال الهالك في كمية BOQ بدلاً من تحليل المواد
كمية القياس وكمية الشراء مفهومان مختلفان، والخلط بينهما قد يؤدي إلى احتساب الهالك مرتين أو إسقاطه بالكامل.
3. استخدام معامل هالك واحد لكل المشاريع
الهالك مرتبط بالمادة والتصميم والمناولة والتنفيذ وإدارة الموقع، وليس رقماً ثابتاً.
4. الخلط بين وحدة الشراء ووحدة القياس
يمكن أن يكون سعر المادة صحيحاً تماماً بينما يكون التحليل خاطئاً بسبب تحويل غير صحيح من طن إلى m³ أو من حزمة إلى قطعة.
5. استخدام الساعات المدفوعة بدلاً من الساعات المنتجة
قد يؤدي ذلك إلى تخفيض معدل تكلفة العمالة وعدم استرداد التكلفة كاملة.
6. نقل معدل إنتاجية من مشروع أو مرجع مختلف من دون معايرته على ظروف التنفيذ، لأن الإنتاجية تتغير باختلاف السياق.
7. استخدام الإنتاجية المرجعية كأنها ضمان
المعدل المنشور أداة للمقارنة، وليس بديلاً عن معايرة السعر وفق ظروف المشروع.
8. إهمال تكلفة حشد المعدات وسحبها
قد تكون تكلفة حشد المعدات وسحبها Mobilisation / Demobilisation كبيرة وغير متناسبة خطياً مع كمية العمل.
9. احتساب المشغل مرتين
قد يدخل المشغل في معدل تكلفة المعدة ثم يعاد احتسابه مرة أخرى داخل العمالة.
10. دفن المصاريف والربح داخل أسعار الموارد
يصبح من الصعب معرفة التكلفة المباشرة الحقيقية أو تعديل التحميل التجاري لاحقاً.
11. الخلط بين الربح والاحتياطي
الربح Profit ليس هو احتياطي المخاطر Contingency، ولكل منهما وظيفة مختلفة.
12. نسب قيمة مفترضة إلى مصدر لم يقدمها
إذا كان الهالك أو الإنتاجية أو السعر افتراضاً داخلياً أو تعليمياً، فيجب وصفه كذلك بوضوح وعدم نسبته إلى مرجع لم يقدم هذه القيمة.
13. تجاوز فحص المعقولية
قد يكون التحليل صحيحاً حسابياً لكنه خاطئ تنفيذياً أو تجارياً إذا كانت المدخلات غير واقعية.
قائمة خطوات سيفيلتكس لمراجعة تحليل سعر الوحدة قبل الاعتماد
نطاق البند
- [ ] هل وصف البند واضح؟
- [ ] هل وحدة القياس مطابقة لجدول الكميات BOQ؟
- [ ] هل تمت مراجعة المواصفات؟
- [ ] هل الأعمال المشمولة داخل السعر محددة؟
- [ ] هل الأعمال المقاسة بصورة منفصلة معروفة؟
الكميات والمواد
- [ ] هل الاستهلاك الصافي محسوب على أساس صحيح؟
- [ ] هل الهالك منفصل عن الكمية المقاسة؟
- [ ] هل معامل الهالك مبرر؟
- [ ] هل وحدة الشراء متوافقة مع وحدة التحليل؟
- [ ] هل سعر المادة يشمل النقل والمناولة المطلوبة؟
- [ ] هل عرض المورد حديث ومطابق للمواصفة؟
العمالة والإنتاجية
- [ ] هل سعر الساعة يعكس التكلفة الشاملة؟
- [ ] هل تم استخدام الساعات المنتجة؟
- [ ] هل الإنتاجية تناسب ظروف الموقع؟
- [ ] هل مصدر الإنتاجية موثق؟
- [ ] هل الاختلاف عن المشاريع السابقة له تفسير؟
المعدات
- [ ] هل المعدة مملوكة أم مستأجرة؟
- [ ] هل تم حساب معدل تكاليف الملكية والتشغيل بصورة صحيحة؟
- [ ] هل المشغل محسوب مرة واحدة؟
- [ ] هل الوقود والصيانة والإصلاح مشمولة؟
- [ ] هل تكلفة الحشد وسحب المعدات معالجة في موضعها الصحيح؟
- [ ] هل إنتاجية المعدة واقعية؟
السعر النهائي والتحقق
- [ ] هل اكتملت التكلفة المباشرة قبل إضافة التحميلات؟
- [ ] هل المصاريف التمهيدية والمصاريف العامة معالجة بصورة صحيحة؟
- [ ] هل الربح واضح؟
- [ ] هل احتياطي المخاطر منفصل عن الربح إذا كان مستخدماً؟
- [ ] هل أجريت مقارنة مرجعية Benchmark؟
- [ ] هل تم تفسير أي انحراف كبير؟
- [ ] هل يستطيع مراجع آخر إعادة بناء السعر من ملف التحليل نفسه؟
المراجع
https://www.cmu.edu/cee/projects/PMbook/05_Cost_Estimation.html
https://www.rics.org/content/dam/ricsglobal/documents/standards/NRM-2_Oct2022_Update.pdf
https://www.ice.org.uk/areas-of-interest/infrastructure-delivery/civil-engineering-standard-measurement
https://www.mpamasonry.org/MPAMasonry/media/root/assets/MPA-Wastage-Desk-Final-report-01-06-23v3.pdf
https://legacy.wbdg.org/do/cost-effective/cost-estimating
https://www.accountingtools.com/articles/how-to-calculate-a-labor-rate.html
https://www.cmha.org/resource/tek-04-01a/
https://news.mak.ac.ug/wp-content/uploads/2011/06/Nalumansi.pdf
https://constructionmanuals.tpub.com/14045/css/Estimating-Labor-147.htm
https://web.aacei.org/docs/default-source/toc/toc_34r-05.pdf
https://www.cat.com/en_US/blog/calculate-equipment-cost-with-cat-financial.html
https://www.fao.org/4/t0579e/t0579e05.htm
https://www.fhwa.dot.gov/construction/contracts/0635asup.cfm
https://www.rsmeans.com/resources/estimating-best-practices-rsmeans-data
https://publications.turnerandtownsend.com/global-construction-market-intelligence-2025/global-construction-cost-trends
